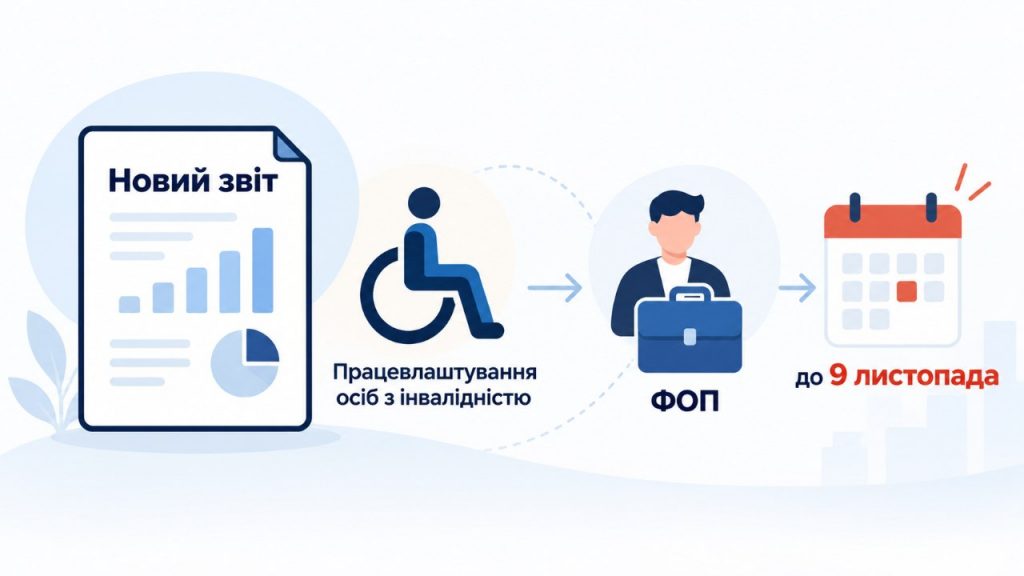
Фізичні особи — підприємці, які використовують найману працю, та інші роботодавці мають подавати новий звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І, ІІ та ІІІ квартали 2026 року встановлено спільний граничний строк — не пізніше 9 листопада 2026 року. Про це повідомляє редакція сайту INTVua.com, посилаючись на офіційне роз’яснення Державної податкової служби України.
Нову форму затвердило Міністерство фінансів наказом від 25 серпня 2026 року №453. Документ зареєстрували в Міністерстві юстиції 7 вересня за №1217/46611, а чинності він набрав 25 вересня. Сама форма застосовується з 1 жовтня. Через це звіти за періоди 2026 року, строки за якими минули до появи форми, подаються за спеціальним перехідним правилом.
Отже, підприємцям не потрібно орієнтуватися на окремі минулі дати подання за І та ІІ квартали: ДПС прямо встановила для звітів за І–ІІІ квартали 2026 року строк до 9 листопада.
«Звіти за І – ІІІ квартали 2026 року… необхідно подати у термін не пізніше 09.11.2026».
Таке роз’яснення оприлюднила пресслужба ДПС 25 вересня після набрання чинності наказом Мінфіну.
Хто повинен подавати новий звіт
За роз’ясненням податкової служби, звіт подають роботодавці та платники внеску на підтримку працевлаштування осіб з інвалідністю.
Для цілей цих правил роботодавцями є, зокрема, юридичні особи незалежно від форми власності та ФОПи, які використовують працю фізичних осіб на умовах трудового договору, контракту або на інших передбачених законодавством умовах. Цивільно-правові договори до цього визначення не включаються.
Платниками внеску є роботодавці, в яких одночасно виконуються дві умови:
- середньооблікова кількість штатних працівників за календарний квартал становить вісім і більше осіб;
- роботодавець за цей квартал не виконав норматив робочих місць для працевлаштування осіб з інвалідністю.
При цьому норматив залежить від чисельності персоналу. Закон №4219-IX передбачає одне робоче місце для роботодавців із середньообліковою кількістю від 8 до 25 працівників. Якщо працівників більше ніж 25, загальний норматив становить 4% середньооблікової кількості штатних працівників. Для окремих закладів охорони здоров’я, реабілітаційних установ, надавачів соціальних послуг та визначених законом організацій встановлено норматив 2%.
Коли подавати звіт за І, ІІ та ІІІ квартали
За загальним правилом звіт подається протягом 40 календарних днів після останнього календарного дня звітного кварталу. Внесок, якщо його нараховано, сплачується протягом наступних 10 календарних днів після завершення граничного строку подання звіту.
Однак для першої звітної кампанії діють перехідні правила. Наказ №453 набрав чинності лише 25 вересня, тому строки за І та ІІ квартали вже минули до появи затвердженої форми. Мінфін передбачив окремий механізм для таких періодів.
У результаті строки на 2026 рік виглядають так:
- звіт за І квартал 2026 року — не пізніше 9 листопада;
- звіт за ІІ квартал 2026 року — не пізніше 9 листопада;
- звіт за ІІІ квартал 2026 року — не пізніше 9 листопада;
- якщо у звітах визначено внесок, нараховану суму потрібно сплатити не пізніше 19 листопада 2026 року.
ДПС окремо підтвердила, що звіти за І та/або ІІ квартали, подані протягом установленого перехідного 40-денного строку, не спричиняють штрафів чи пені. Те саме стосується відповідного внеску, якщо його повністю сплатять у встановлений строк.
«Якщо ці вимоги виконані, штрафні санкції та пеня за Звітами за І та/або ІІ квартали 2026 року не застосовуються».
Це уточнення ДПС опублікувала 30 вересня.
Таким чином, для перших трьох кварталів ключова дата одна — 9 листопада 2026 року. Окремі звіти подаються за відповідні звітні квартали.
Куди і в якій формі подавати
Новий звіт потрібно подавати до податкового органу за основним місцем обліку роботодавця або платника внеску.
ДПС дозволяє два основні способи:
- на папері — особисто або поштовим відправленням із повідомленням про вручення та описом вкладення;
- в електронній формі — засобами електронного зв’язку з дотриманням вимог законодавства про електронні документи та електронну ідентифікацію.
Якщо звіт надсилають поштою, відправлення необхідно здійснити не пізніше ніж за п’ять днів до завершення граничного строку його подання.
Для електронної звітності ДПС визначила форму J/F0500701. Код J використовується юридичними особами, код F — фізичними особами.
«Звіт необхідно подавати до податкового органу за основним місцем обліку».
Саме такий порядок визначила Державна податкова служба у роз’ясненні щодо нової форми.
Як визначають внесок за невиконання нормативу
Новий механізм діє з 1 січня 2026 року відповідно до Закону №4219-IX, який змінив правила працевлаштування осіб з інвалідністю.
Якщо роботодавець не виконав встановлений норматив, суму внеску він визначає самостійно. Базовий розрахунок враховує 40% середньомісячної зарплати або винагороди у відповідному кварталі, кількість місяців кварталу та різницю між установленим нормативом і фактичною середньообліковою кількістю працевлаштованих працівників з інвалідністю.
Порядок розрахунку середньомісячної зарплати Кабінет Міністрів затвердив постановою від 25 лютого 2026 року №268. Він застосовується з 1 січня 2026 року. Роботодавець проводить розрахунок на підставі облікових, бухгалтерських та інших первинних документів.
Водночас на час воєнного стану діє спеціальна норма. До останнього числа останнього місяця кварталу, в якому воєнний стан буде припинено або скасовано, розмір внеску становить 50% від суми, визначеної за загальними правилами статті 18² Закону №875-XII.
Для сплати з 1 січня 2026 року Казначейство відкрило рахунки за кодом бюджетної класифікації 50070100 — для надходжень від внеску, штрафів і пені за порушення порядку його сплати.
Які штрафи передбачені
ДПС також нагадала про фінансову відповідальність за порушення вже після завершення перехідного періоду.
Передбачено:
- за неподання, несвоєчасне подання або подання звітності не за встановленою формою — штраф у розмірі 10 неоподатковуваних мінімумів доходів громадян;
- за несплату або несвоєчасну сплату внеску — 7% своєчасно не сплаченої суми;
- за донарахування своєчасно не нарахованого внеску — 10% донарахованої суми за кожний звітний період, але не більше 50% донарахованого внеску;
- на недоїмку нараховується пеня — 0,1% суми недоплати за кожний день прострочення.
Ці правила ДПС навела в офіційному роз’ясненні від 30 вересня.
Для роботодавців найближчим практичним строком залишається 9 листопада 2026 року. До цієї дати необхідно подати звітність окремо за І, ІІ та ІІІ квартали. Якщо за результатами розрахунку виник внесок, його потрібно повністю перерахувати не пізніше 19 листопада.
Читайте також: Ексдружина Остапчука Христина Горняк прийшла на «Холостяк-15»: біографія та факти про учасницю