Чи надійний ваш банк у 2026 році: результати стрес-тесту НБУ, 11,5% поганих кредитів і що перевірити перед депозитом
НБУ підбив підсумки оцінки стійкості банків і даних про погані кредити. Пам'ятка для вкладника: що означають цифри, де шукати звіти свого банку і коли НБУ покаже результати по кожному банку.
Коротко:
- Стрес-тест НБУ 2026 року пройшли 26 найбільших банків; підвищені вимоги до капіталу отримали 11 із них із сукупною часткою 10% активів сектору.
- Частка непрацюючих кредитів на 1 жовтня — 11,5%, найменше за 17 років.
- З 1 листопада банки зобов’язані публікувати на своїх сайтах більше даних про стабільність фінансування, а результати стрес-тесту по кожному банку НБУ оприлюднить наприкінці грудня.
Цифра дня: 11,5% — частка непрацюючих кредитів (NPL) в українських банках на 1 жовтня 2026 року. Це мінімум з жовтня 2009-го. Для власника депозиту така цифра важить більше, ніж здається: що менше кредитів не повертають, то менше банк ризикує власним капіталом, а отже й грошима вкладників.
Дані оприлюднив Національний банк України 4 листопада, а за два дні до того — результати оцінки стійкості банків. Розбираємо, що з цього корисно знати звичайній родині, яка тримає гроші на картці чи вкладі.
Що показав стрес-тест 2026 року
Оцінка стійкості складалася з трьох етапів. Зовнішні аудитори перевірили якість активів усіх банків станом на 1 січня 2026 року. Окремо НБУ змоделював, що буде з 26 найбільшими банками (понад 90% активів сектору) в умовах глибокої і тривалої кризи.
Результат: лише 11 банків із часткою 10% активів отримали підвищені вимоги до достатності капіталу. Три з них, на які припадає 6% активів, потребуватимуть додаткового капіталу тільки за несприятливим сценарієм. А ще три (5% активів) уже на початок жовтня мали капітал вищий, ніж від них вимагають.
Порівняно з минулим роком картина покращилася: частка банків із підвищеними вимогами зменшилася з 18% до 10% активів, а загальна потреба в капіталі скоротилася втричі — до приблизно 3% регулятивного капіталу системи.
Важливо: «підвищені вимоги» — не вирок і не ознака того, що банк ось-ось закриють. Це завдання від регулятора наростити запас міцності. Банки мають досягти потрібних рівнів до початку 2027 року; якщо не вийде — подати програму капіталізації або реструктуризації.
Погані кредити: у кого найменше
| Група банків | Частка NPL на 1 жовтня 2026 |
|---|---|
| Державні банки | 16,5% |
| Приватні українські | 7,5% |
| З іноземним капіталом | 4,9% |
| Увесь сектор | 11,5% |
За дев’ять місяців 2026 року кредитний портфель системи зріс на 20,5%, до 1,639 трлн грн, а обсяг непрацюючих кредитів скоротився до 187,8 млрд грн. Частка NPL у кредитах фізичних осіб — 9,6%, у бізнесу — 13,7%.
Приклад розрахунку. 9,6% означає, що з кожних 10 000 грн, позичених банками населенню, приблизно 960 грн не обслуговуються вчасно. На початку повномасштабної війни частка NPL у портфелі сягала 39,1%, тобто майже 3 910 грн із тих самих 10 000.
Що банки публікують з 1 листопада
З 1 листопада 2026 року набрала чинності постанова НБУ № 110. Тепер банки додатково розкривають на своїх сайтах складові коефіцієнта чистого стабільного фінансування (NSFR) — показника, який показує, чи вистачає банку «довгих» грошей під довгі кредити. З кінця 2026 року банки публікуватимуть і індивідуальні підвищені вимоги до капіталу та ліквідності, встановлені їм за підсумками нагляду.
Це доповнює те, що банки вже зобов’язані оприлюднювати: дотримання нормативів капіталу та ліквідності, баланс і прибуток, якість кредитів, розподіл вкладів населення за розміром і суму можливого відшкодування Фондом гарантування.
Пам’ятка: що перевірити перед депозитом
- Чи є банк учасником Фонду гарантування. Перелік є на сайті ФГВФО. Поки діє воєнний стан і ще три місяці після його скасування, вклади фізосіб гарантуються в повному обсязі.
- Розділ «Фінансова звітність» або «Розкриття інформації» на сайті банку. Там шукайте нормативи капіталу та LCR/NSFR: що вище запас над мінімумом, то спокійніше.
- Результати стрес-тесту по вашому банку — наприкінці грудня на сайті НБУ.
- Умови договору: строк, можливість дострокового зняття, автопролонгація. Скільки з відсотків забере держава, ми рахували в матеріалі про податок на депозит у 2026 році.
Вибір банку — завжди особисте рішення. Якщо сумніваєтеся щодо умов, уточнюйте їх у самому банку або в контакт-центрі НБУ.
Матеріал не є фінансовою порадою.
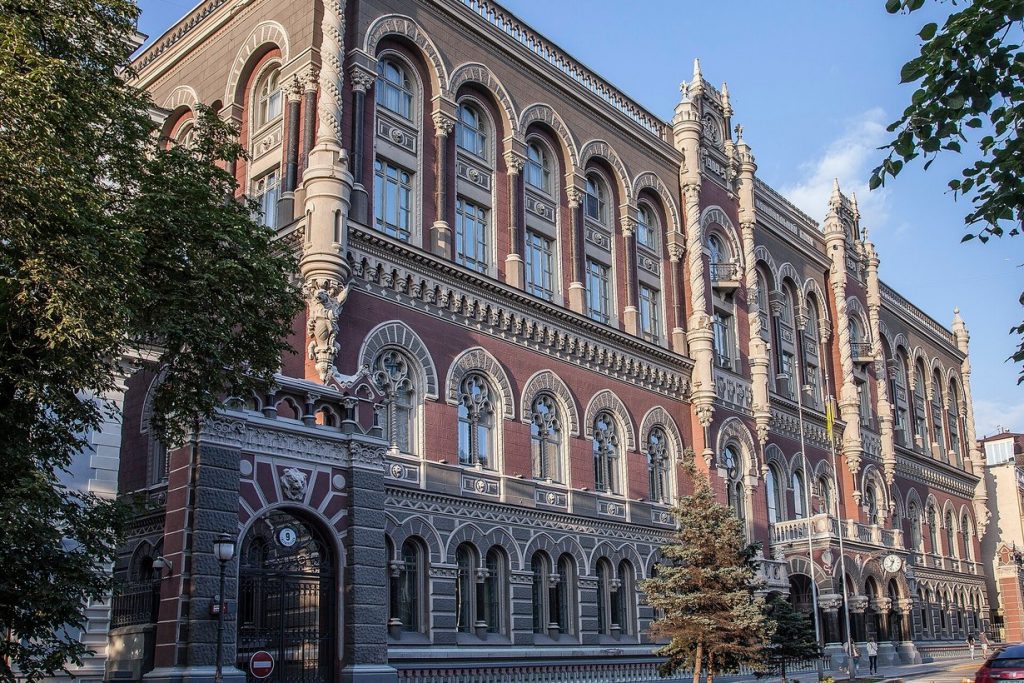
Фото: будівля Національного банку України на Інститутській у Києві. Irina Vol. Zakaluzhna / Wikimedia Commons, CC BY-SA 3.0, архівне фото, commons.wikimedia.org.
Схожі новини