Рамка фінансових компетентностей для підприємців стала єдиною системою знань, навичок, поведінкових підходів і ставлень, які можуть бути потрібні власнику або керівнику бізнесу на різних етапах роботи. Як повідомляє редакція сайту INTVua.com з посиланням на офіційне повідомлення НКЦПФР, документ затверджений постановою Національної комісії з цінних паперів та фондового ринку від 24 вересня 2026 року № 26/21/5310/К01. Постанова має статус чинної. Це також підтверджується в базі нормативних документів LIGA.
Рамка охоплює весь життєвий цикл бізнесу — від підготовки до реєстрації до припинення діяльності. Водночас окрему увагу приділено стабілізації, розвитку та масштабуванню компанії. Йдеться не про новий перелік дозволів або податкових обов’язків, а про систематизацію фінансових компетентностей підприємця. Офіційний текст документа оприлюднений на сайті НКЦПФР.
Для кого підготували Рамку
Документ адресований насамперед конкретній фізичній особі, яка ухвалює фінансові рішення в бізнесі. Це може бути підприємець, власник або керівник компанії. Саме його знання та навички розглядаються як фінансові компетентності, а не формальний рівень підготовки підприємства як юридичної особи.
До цільових груп належать:
- ФОП усіх груп — від першої до четвертої, незалежно від обраної системи оподаткування;
- власники та керівники мікробізнесу з кількістю працівників до 10 осіб і річним доходом до 2 млн євро;
- власники та керівники малого бізнесу з кількістю працівників до 50 осіб і річним доходом до 10 млн євро;
- представники незалежної професійної діяльності;
- люди, які лише планують зареєструвати бізнес.
Тобто користуватися Рамкою можна ще до реєстрації ФОП або юридичної особи.
При цьому в документі окремо пояснюється, що деякі державні програми підтримки можуть використовувати інші критерії доходу. Зокрема, власні пороги можуть діяти в окремих програмах кредитування. Такі критерії не замінюють загальну класифікацію бізнесу, використану в Рамці.
Які фінансові знання включили до документа
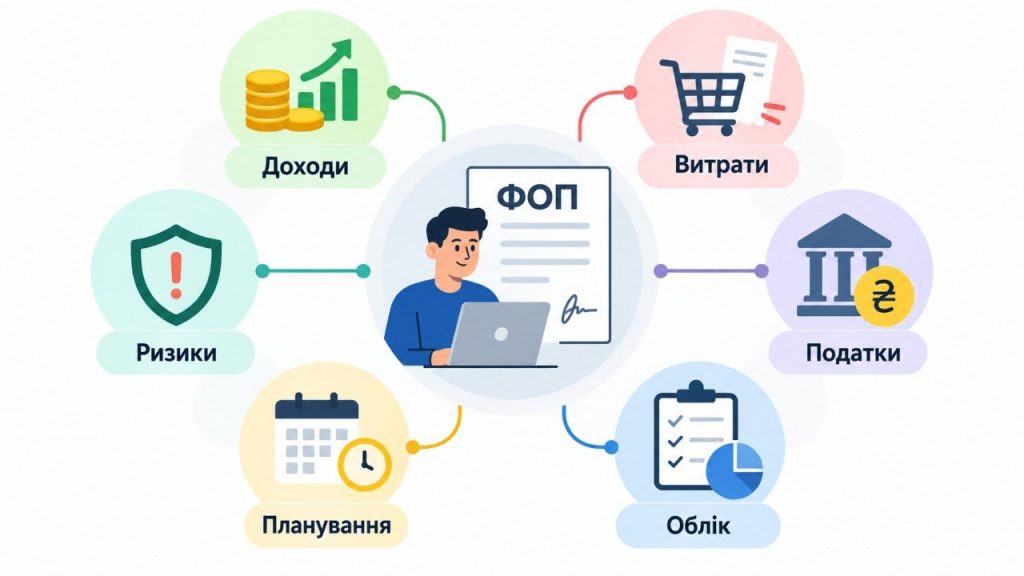
Рамка поділена на чотири великі тематичні блоки. Перший стосується вибору та використання фінансових послуг. Сюди входять основні банківські й фінансові продукти для бізнесу, можливості фінансування та безпека під час проведення фінансових операцій.
Другий блок — управління та планування фінансів. Він охоплює реєстрацію бізнесу, податки, дотримання вимог законодавства, документацію, бухгалтерський облік, рух коштів, короткострокове управління фінансами та довгострокове планування.
Окремо визначені компетентності щодо ризиків і страхування. Йдеться про особисті та підприємницькі ризики, страхові інструменти, фінансові й операційні ризики. Також створено тимчасовий блок, пов’язаний із фінансовими наслідками війни. Серед них — пошкодження активів, порушення ланцюгів постачання, проблеми з ліквідністю та необхідність змінювати бізнес-модель.
Четвертий розділ має назву «Фінансовий ландшафт». Він охоплює зовнішні фактори, фінансовий захист підприємців, джерела інформації та консультацій, фінансовий моніторинг, комплаєнс, благодійну діяльність і соціальне підприємництво.
Таким чином, структура охоплює не одну окрему сферу — наприклад, податки чи бухгалтерію, — а весь набір фінансових рішень, з якими підприємець може стикатися під час роботи.
Компетентності прив’язали до етапу розвитку бізнесу
Одна з ключових особливостей документа — зв’язок фінансових знань із конкретним етапом розвитку компанії.
Потреби підприємця на етапі відкриття бізнесу відрізняються від потреб компанії, яка вже працює, стабілізує фінанси або готується до масштабування. Тому користувач не повинен опрацьовувати весь документ як один обов’язковий перелік.
Кожну компетентність у Рамці розглядають у трьох вимірах:
- обізнаність, знання та розуміння;
- навички та поведінка;
- ставлення.
Такий підхід дозволяє оцінити не тільки теоретичне розуміння фінансових термінів, а й здатність застосовувати інформацію під час реальних бізнес-рішень.
«Рамка систематизує фінансові компетентності, необхідні українському підприємцю на різних етапах розвитку бізнесу», — заявив голова НБУ Андрій Пишний під час оприлюднення документа 25 вересня.
Чому Рамку створили саме для підприємців
Документ розробили в межах реалізації Національної стратегії розвитку фінансової грамотності до 2030 року. Однією з її окремих цілей є підвищення фінансової обізнаності підприємців.
Під час підготовки Рамки використовували міжнародну модель OECD/INFE Core Competencies Framework on Financial Literacy for MSMEs 2018 року. Її адаптували до українського законодавства, економічних умов, роботи державних інституцій та особливостей воєнного стану.
Над документом працювала міжвідомча група за участю Національного банку, Фонду гарантування вкладів фізичних осіб, НКЦПФР, Офісу з розвитку підприємництва та експорту й Міністерства освіти і науки України. Робота над Рамкою розпочалася у 2025 році.
При цьому автори документа посилаються на результати дослідження українського бізнесу за березень 2025 року. За ними, 71% власників малого та середнього бізнесу повідомляли про потребу в додаткових знаннях із фінансового управління.
Найчастіше підприємці потребували знань у таких сферах:
- фінансова стійкість бізнесу — 53,2%;
- інвестування в розвиток — 47,2%;
- управління грошовим потоком — 41,3%;
- управління ризиками — 37,7%.
Крім того, лише 16,3% опитаних користувалися страховими послугами. Водночас частка тих, хто планував користуватися державними програмами підтримки, становила 33,3%.
Як підприємцю провести самооцінку
Рамка створена не лише як PDF-документ. НКЦПФР повідомляє про інтерактивну версію, за допомогою якої можна фільтрувати компетентності відповідно до стадії розвитку бізнесу та конкретної цілі.
Підприємець може використовувати її для кількох практичних завдань:
- перевірити, яких фінансових знань бракує на поточному етапі роботи;
- підібрати теми для додаткового навчання;
- обговорити розподіл фінансової відповідальності всередині команди.
Для цього не потрібно послідовно проходити всі компетентності — їх можна відбирати за конкретними потребами.
Повний офіційний документ Рамки у PDF містить 63 сторінки, пояснювальну записку, структуру компетентностей, глосарій та перелік основних нормативних актів.
Рамку можуть використовувати не лише ФОП
Окремий напрям застосування документа — розроблення навчальних програм. Рамкою можуть користуватися державні установи, університети, бізнес-школи, громадські організації, бізнес-асоціації, інкубатори, акселератори, тренери та консультанти.
Для освітніх закладів вона може бути основою для оновлення навчальних програм та визначення результатів навчання. Для бізнес-асоціацій і консультантів — інструментом діагностики потреб підприємців та планування практичних курсів.
«Рамка допомагає структурувати фінансові компетентності та краще орієнтуватися в них на різних етапах розвитку», — зазначив директор Офісу з розвитку підприємництва та експорту Андрій Талама.
Документ також передбачає можливість подальшого оновлення. НКЦПФР називає його «живим документом», який може змінюватися з урахуванням відгуків користувачів, нових фінансових інструментів і змін у регулюванні.
Для власника мікро- та малого бізнесу практичне значення Рамки полягає саме в можливості звірити власний рівень підготовки з єдиною системою компетентностей. Вона охоплює фінансові послуги, податки, облік, рух коштів, планування, ризики, страхування, фінансову безпеку, інвестиції, фінансовий моніторинг та інші питання, які виникають на різних етапах роботи компанії.
Читайте також: Хто покинув «МастерШеф. Професіонали»-5: головні новини 6-го випуску