Максимальна сума депозиту в Україні: скільки можна покласти в банк у 2026 році
Скільки грошей можна покласти на депозит в Україні у 2026 році, чи є максимальна сума вкладу, коли банк перевіряє походження коштів та яку суму гарантує ФГВФО вкладнику.
В Україні немає єдиного законодавчого максимуму, який визначав би, скільки фізична особа може покласти на банківський депозит. Це може бути кількасот тисяч гривень, мільйон або більша сума, якщо такий вклад відповідає умовам обраного банківського продукту. Редакція сайту INTVua.com повідомляє про це з посиланням на дані Асоціації українських банків. Утім, для великих сум окремо діють правила фінансового моніторингу, а розмір депозиту не слід плутати з обсягом державних гарантій на випадок виведення банку з ринку.
Станом на 10 жовтня 2026 року в Україні продовжує діяти воєнний стан. Указом президента №596/2026 його строк було продовжено з 2 серпня 2026 року на 90 діб, а Верховна Рада затвердила це рішення законом №4928-IX. Тому зараз для вкладів, які охоплює система Фонду гарантування вкладів фізичних осіб, зберігається спеціальний режим повного відшкодування.
Чи є максимальна сума депозиту в Україні
Законодавство не встановлює загального обмеження на розмір банківського депозиту фізичної особи. Отже, клієнт може розмістити в банку як 100 тисяч гривень, так і 1 мільйон, 2 мільйони чи іншу суму.
При цьому конкретний банк визначає параметри кожного депозитного продукту. Йдеться, зокрема, про мінімальний внесок, строк, валюту, можливість поповнення, дострокове повернення коштів та правила нарахування процентів.
Національний банк вимагає від банків розміщувати на своїх сайтах стандартизовану інформацію про істотні характеристики депозитних послуг. Крім того, клієнт має отримати можливість оцінити дохід за вкладом з урахуванням податків та інших передбачених платежів.
Тому фактичну суму, яку можна внести на конкретний депозит, потрібно перевіряти саме в умовах обраного банківського продукту.
Асоціація українських банків також прямо вказує, що станом на 2026 рік клієнти можуть зберігати в одному банку значні суми, а правило про максимальний депозит у 600 тисяч гривень не діє. 600 тисяч — це інша категорія: майбутній мінімальний гарантований ліміт після завершення спеціального режиму повного відшкодування.
Коли банк може запитати походження грошей
Великий депозит сам по собі не означає автоматичної відмови банку. Проте фінансова установа зобов’язана виконувати вимоги законодавства про фінансовий моніторинг.
Закон №361-IX передбачає, що банки повинні здійснювати належну перевірку клієнтів і контролювати відповідність операцій наявній інформації про людину, її діяльність та рівень ризику. За необхідності перевірка охоплює і джерело коштів, пов’язаних із конкретною фінансовою операцією.
У законі джерело коштів визначено як інформацію, яка дозволяє зрозуміти походження грошей та підстави, на яких особа ними володіє або розпоряджається.
«…включаючи в разі необхідності інформацію про джерело коштів, пов’язаних з фінансовою операцією».
— Закон України №361-IX про фінансовий моніторинг.
Отже, під час внесення значної суми банк може попросити інформацію або документи, які пояснюють походження грошей. Конкретний обсяг перевірки залежить від самої операції, інформації про клієнта та застосованого банком ризик-орієнтованого підходу.
Закон також встановлює поняття порогових фінансових операцій. Йдеться про операції від 400 тисяч гривень або еквівалент цієї суми в іншій валюті чи активах, якщо одночасно наявна хоча б одна з передбачених законом ознак. Тому сам факт внесення 400 тисяч гривень не означає автоматично однакову процедуру для кожного клієнта.
Банк, зокрема, має:
- проводити належну перевірку клієнта;
- аналізувати операції з урахуванням відомостей про клієнта та його ризик;
- за необхідності отримувати дані про джерело коштів.
Фінансовий моніторинг не встановлює максимальну суму депозиту. Це механізм перевірки операцій і походження грошей.
Скільки грошей гарантує Фонд гарантування вкладів
Розмір депозиту та гарантована сума відшкодування — різні поняття.
Базове правило закріплено в Законі України «Про систему гарантування вкладів фізичних осіб». Фонд гарантує вкладнику повернення коштів за вкладами разом із процентами в межах установлених законом правил.
«Фонд гарантує кожному вкладнику банку відшкодування коштів за його вкладом».
— стаття 26 Закону України №4452-VI.
При цьому закон передбачає винятки, коли гарантія Фонду не застосовується. Серед них є, зокрема, кошти у банківських металах, вклади у філіях іноземних банків та окремі інші категорії, прямо визначені статтею 26.
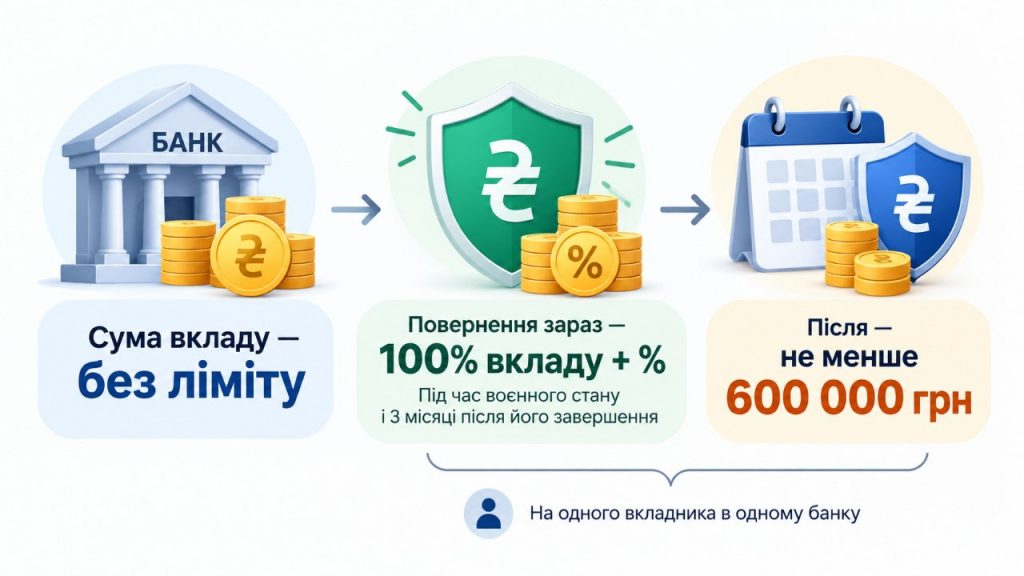
Під час воєнного стану діє спеціальна норма. Асоціація українських банків, посилаючись на чинне законодавство про гарантування, зазначає: протягом воєнного стану та трьох місяців після його припинення або скасування Фонд відшкодовує вкладникам повний розмір вкладу разом із процентами, якщо на ці кошти поширюється система гарантування.
Тому зараз депозит може становити:
- 300 тисяч гривень;
- 1 мільйон гривень;
- 2 мільйони гривень або іншу суму.
Якщо кошти належать до гарантованих законом вкладів, чинний на період воєнного стану режим не обмежує відшкодування сумою 600 тисяч гривень.
Що буде з гарантіями після скасування воєнного стану
Повне гарантування не є безстроковим. Воно діє протягом воєнного стану та ще трьох місяців після його припинення або скасування.
Після завершення цього періоду гарантована сума становитиме щонайменше 600 тисяч гривень на одного вкладника в одному банку.
Причому враховують не кожний депозит окремо. Для цілей гарантування значення має загальна сума коштів вкладника в конкретному банку разом із нарахованими процентами.
Наприклад, якщо після повернення обмеженої гарантії людина матиме в одному банку 400 тисяч гривень на строковому депозиті та ще 150 тисяч гривень на рахунку, для розрахунку відшкодування враховуватиметься сукупно 550 тисяч гривень. Такий принцип пояснює Асоціація українських банків.
Кількість рахунків або депозитних договорів у межах одного банку сама по собі не збільшує гарантовану суму.
Так само потрібно враховувати проценти. Якщо після завершення режиму повної гарантії людина покладе рівно 600 тисяч гривень, а банк нарахує дохід, загальна сума може перевищити гарантований рівень.
Чи можна розподілити великі заощадження між різними банками
Так. Після завершення режиму 100-відсоткової гарантії розподіл коштів між кількома банками дозволятиме окремо застосовувати гарантований розмір до вкладів у кожній установі.
За даними Асоціації українських банків, саме тому під час довгострокового планування значних заощаджень потрібно враховувати не тільки поточне повне гарантування, а й правила, які діятимуть після завершення спеціального періоду.
Що перевірити перед відкриттям великого депозиту
Для вкладника ключовими є три речі:
- Умови конкретного депозиту. Банк може встановити мінімальну суму, правила поповнення, строк та умови дострокового повернення.
- Поширення гарантії ФГВФО. Не кожен фінансовий інструмент, пов’язаний із банком, автоматично є гарантованим вкладом.
- Походження коштів. Якщо операція потребує додаткової перевірки, банк має право запросити інформацію відповідно до правил фінансового моніторингу.
Таким чином, законодавчої максимальної суми депозиту для фізичної особи в Україні немає. Можна розмістити й мільйонні заощадження, якщо це дозволяють умови банку. Натомість окремо потрібно враховувати фінансовий моніторинг і систему гарантування вкладів.
Станом на 10 жовтня 2026 року воєнний стан в Україні продовжує діяти, тому для коштів, які охоплює система ФГВФО, зберігається режим повного відшкодування. Після завершення воєнного стану та наступних трьох місяців гарантований розмір становитиме щонайменше 600 тисяч гривень на одного вкладника в одному банку.
Читайте також: Африканські країни звернулися до України через своїх громадян у полоні: чого вимагають уряди
Схожі новини