Перекази в USDT замість банку: 7 цифр ЄЦБ про стейблкоїни в Європі й ризики для українців за кордоном
ЄЦБ з'ясував, що 5% мешканців єврозони тримають стейблкоїни, а мігранти — частіше за місцевих. 7 цифр дослідження і приклад: скільки коштує «відв'язка» USDT для переказу 500 євро.
Цифра дня: 5%. Стільки мешканців єврозони в серпні 2025 року тримали стейблкоїни — криптотокени, прив’язані до долара чи євро. Джерело: Європейський центральний банк.
ЄЦБ 11 листопада оприлюднив дослідження про те, хто в Європі купує стейблкоїни. Для українців за кордоном там є важлива деталь: люди, народжені в іншій країні, тримають такі токени частіше за місцевих, і в банку припускають, що частину з них використовують для переказів родині.
Дані взято з аналітичного блоку «Who holds stablecoins?» в економічному бюлетені ЄЦБ. Основа — опитування споживачів Consumer Expectations Survey, яке провели в серпні та листопаді 2025 року в 11 найбільших країнах єврозони.
7 цифр із дослідження ЄЦБ
- 13% споживачів єврозони мали будь-які криптоактиви в серпні 2025 року. У листопаді 2024-го таких було 9,8%.
- 5% мали саме стейблкоїни — це більше третини всіх власників крипти.
- 17% власників криптоактивів тримають USDT, 12% — USDC. Євровий EURC — лише в 10%.
- 2,1 відсоткового пункта — на стільки вища ймовірність мати стейблкоїни в людей, народжених за межами країни проживання, якщо порівнювати з місцевими за інших рівних умов.
- Близько 10% власників стейблкоїнів мали в них 10 000 євро і більше (листопад 2025 року).
- 63% власників крипти мають біткоїн, 36% — ether, 22% — XRP.
- 1 286 — стільки власників криптоактивів потрапило у вибірку. Сам ЄЦБ називає дані експериментальними.
Чому тут згадують перекази
Опитування не питало прямо, навіщо людям токени. Але вищу частку серед мігрантів у ЄЦБ пояснюють можливим використанням для транскордонних платежів і переказів. Водночас банк посилається на дослідження Банку Італії 2026 року, за яким докази ефективності стейблкоїнів для переказів поки неоднозначні.
Загальний висновок авторів спокійний: поточна вразливість єврозони, за їхніми словами, «видається обмеженою». Проте вони називають три ризики на випадок, якщо стейблкоїнами користуватимуться ширше: масовий вихід із токена й «відв’язка» від долара, розпродаж резервів доларових стейблкоїнів і витіснення євро в повсякденних розрахунках.
Приклад розрахунку
Людина в Польщі чи Німеччині хоче передати родині суму, еквівалентну 500 євро. За офіційним курсом НБУ на 12 листопада (50,48 грн за євро) це близько 25 240 грн.
Якщо переказ іде через USDT і в момент обміну токен тимчасово торгується по 0,97 долара замість 1, втрата становить 3%, тобто приблизно 757 грн — ще до комісій біржі чи обмінника. Такі відхилення не теоретичні: у березні 2023 року після краху Silicon Valley Bank токен USDC ненадовго опускався нижче 0,9 долара, і ЄЦБ згадує цей епізод у списку джерел.
Для порівняння: банківські перекази з ЄС працюють за іншими правилами, про них ми писали в матеріалі про приєднання України до SEPA. А на курс долара до гривні зараз сильніше впливають рішення американського регулятора — див. прогноз щодо ставки ФРС у грудні.
Що далі
У ЄС обіг стейблкоїнів регулює регламент MiCA, і ЄЦБ називає його надійною рамкою. Паралельно банк готує власну альтернативу: за словами представника ЄЦБ на Web Summit у Лісабоні, пілот цифрового євро запланований на 2027 рік, а перший випуск — на 2029-й, повідомляє Euronews.
Якщо ви вже користуєтеся криптою для переказів, перевірте правила свого банку щодо зарахування таких коштів і податкові наслідки в країні проживання; у сумнівних випадках краще порадитися з фахівцем. Матеріал не є фінансовою порадою.
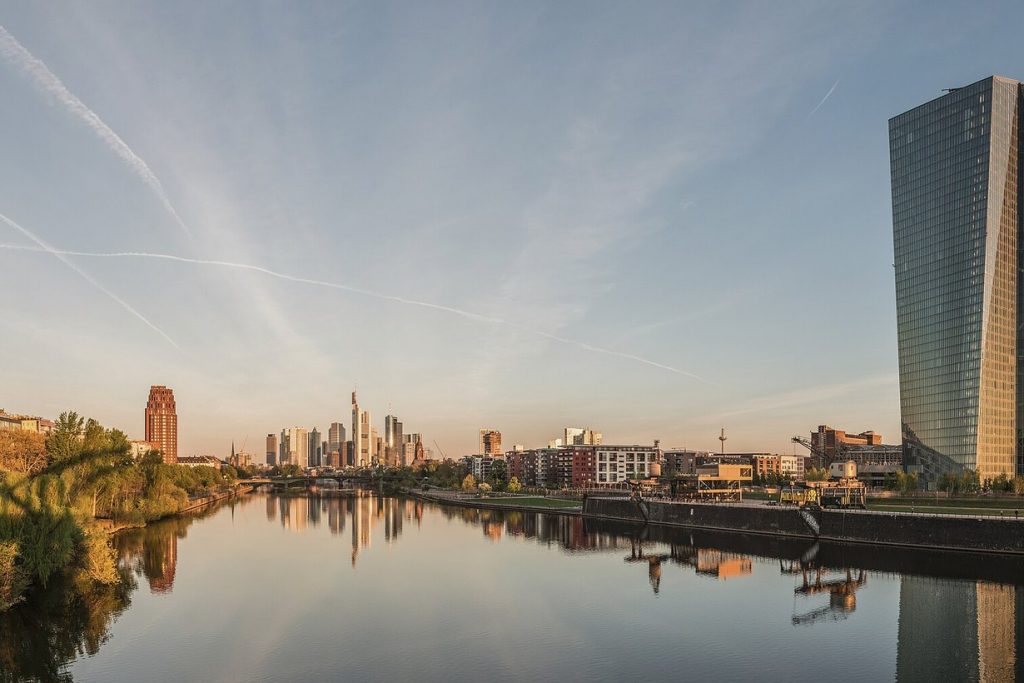
Фото: будівля Європейського центрального банку у Франкфурті, архівне фото. DXR, CC BY-SA 4.0, commons.wikimedia.org.
Схожі новини