Арештований депозит більше не продовжать: що змінилося з 23 жовтня 2026 і скільки грошей поверне банк
З 23 жовтня банки не пролонгують арештовані депозити: після строку гроші йдуть на погашення боргу. Пояснюємо постанову НБУ № 122 і закон № 4833-IX на прикладі вкладу 50 000 грн.
З 23 жовтня 2026 року банки не можуть продовжувати строковий депозит, на який накладено арешт: ні автоматично, ні за заявою вкладника. Коли строк вкладу закінчується, гроші в межах боргу йдуть виконавцю, а вкладнику повертають лише залишок.
Правило закріплене постановою Правління НБУ від 21.10.2026 № 122. Вона змінює Положення про вкладні операції та Інструкцію про безготівкові розрахунки й узгоджує їх із Законом № 4833-IX про цифровізацію виконавчого провадження, який почав діяти того ж дня. Деталі змін першою розібрала ЛІГА:ЗАКОН.
Кого це стосується?
Усіх, у кого є відкрите виконавче провадження і депозит у банку: громадян, ФОП і компаній. Борг може бути будь-який, якщо на нього є виконавчий документ: прострочений кредит, аліменти, штрафи, комунальні платежі, податковий борг. Такий перелік наводять «Факти» з посиланням на закон.
Якщо проваджень проти вас немає, для вашого депозиту нічого не змінилося: пролонгація працює так, як записано в договорі.
Що саме станеться з вкладом після закінчення строку?
Порядок тепер такий:
- Арешт на депозит накладають за загальною процедурою, як і на будь-який рахунок.
- Арештовані кошти спрямовують виконавцю після закінчення строку вкладу — так передбачає ч. 4 ст. 48 Закону «Про виконавче провадження».
- У день закінчення строку банк депозит не продовжує.
- Виконавець надсилає платіжну інструкцію не пізніше наступного робочого дня після спливу строку.
- Банк переказує суму боргу, виконавчого збору й витрат на виконання, а решту повертає вкладнику.
Приклад розрахунку: депозит на 50 000 грн
Припустімо, у вкладника є депозит на 50 000 грн зі строком до 15 листопада, а проти нього відкрито провадження: борг за кредитом разом із виконавчим збором і витратами — 23 000 грн (умовна цифра для прикладу).
| Крок | Сума |
|---|---|
| Сума вкладу на день закінчення строку | 50 000 грн |
| Іде виконавцю (борг + збір + витрати) | 23 000 грн |
| Повертається вкладнику | 27 000 грн |
| Пролонгація на новий строк | неможлива |
Якщо борг більший за депозит, на погашення піде вся сума вкладу, а залишок боргу стягуватимуть з інших рахунків і майна. Як захищено від списання частину коштів на картці, ми розповідали в матеріалі про арешт рахунку і доступ до 17 294 грн щомісяця.
Що ще змінив закон № 4833-IX для рахунків?
Закон Верховна Рада ухвалила 7 квітня 2026 року, банкам і відомствам дали шість місяців на підготовку. Серед новацій, які розібрало управління Мін’юсту:
- Електронні гроші й гаманці теж можуть арештувати, а небанківські платіжні установи мають повідомляти виконавцю про кошти клієнта.
- Рахунки й е-гаманці боржника перевірятимуть щонайменше раз на два тижні, майно й доходи — раз на три місяці.
- Арешт знімають автоматично, коли борг повністю сплачено. Раніше це тривало від кількох днів до кількох тижнів.
- Єдине житло можна звернути на стягнення, лише якщо борг перевищує 50 мінімальних зарплат (раніше — 20). За мінімалки 8 647 грн це 432 350 грн.
Що робити, якщо є борг і депозит?
Перевірте себе в Єдиному реєстрі боржників на сайті Мін’юсту: там видно, чи відкрите провадження і хто його веде. Якщо борг невеликий, його можна погасити до закінчення строку вкладу — тоді арешт знімуть автоматично, а депозит працюватиме за договором.
Якщо ви не згодні з боргом або сумою стягнення, звертайтеся до виконавця, який веде провадження, або до юриста: строки оскарження обмежені. Умови конкретного вкладу уточнюйте у своєму банку.
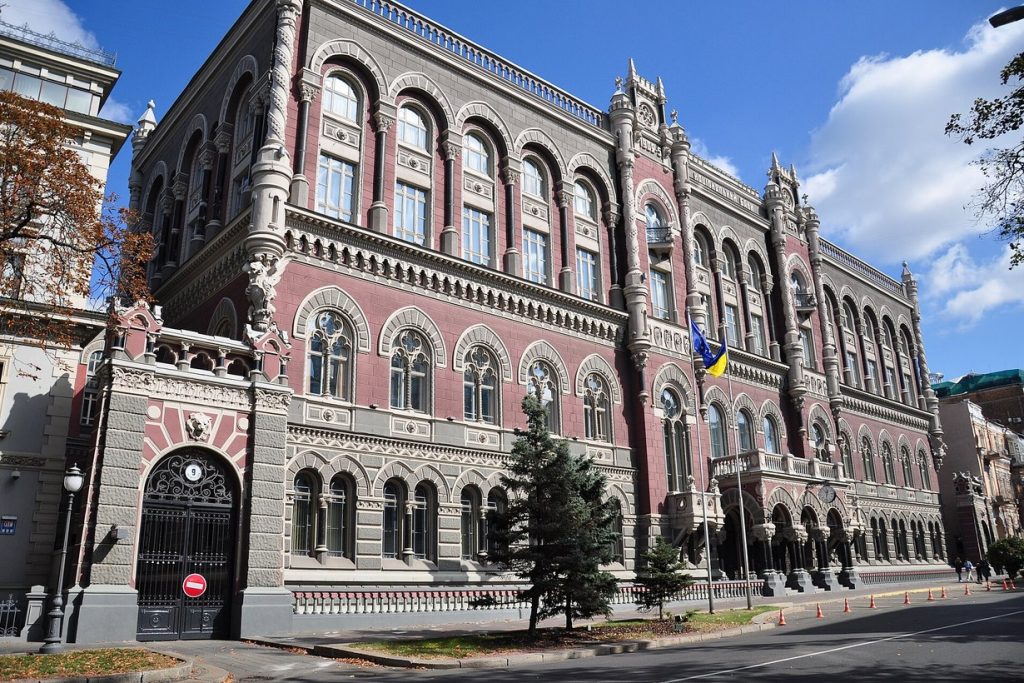
Фото: будівля Національного банку в Києві, архівне фото. Musia-97 / Wikimedia Commons, CC BY-SA 3.0, commons.wikimedia.org.
Схожі новини