Банк збанкрутував, депозит не повернули: що вирішив Верховний Суд у справі про 2 млн грн і скільки гарантує держава
Верховний Суд відмовився стягнути з бюджету 2,1 млн грн депозиту, який вкладник не отримав від банку-банкрута. Пояснюємо, чому так, і що ця справа означає для сьогоднішніх вкладників.
Вкладник харківського банку «Базис» виграв суд за свій депозит ще у 2012 році, але грошей так і не отримав. Через 14 років Верховний Суд поставив крапку: держава не зобов’язана повертати борг банку-банкрута, навіть якщо виконавці працювали неналежно. Компенсація — лише 50 000 грн моральної шкоди.
Постанову Касаційного цивільного суду від 6 листопада 2026 року у справі № 953/6535/21 детально розібрало видання «Судово-юридична газета». Рішення остаточне й оскарженню не підлягає.
Що сталося у цій справі?
У червні 2012 року районний суд присудив вкладнику 2 021 500 грн депозиту і 376 734,89 грн процентів. У вересні виконавча служба відкрила провадження й арештувала чотири об’єкти нерухомості банку. Але вже 16 жовтня 2012 року виконавець закрив провадження і зняв арешт.
Через два роки це рішення визнали незаконним. За словами вкладника, поки тривали суди, банк встиг продати основну частину майна. Згодом господарський суд ліквідував банк, а вимоги кредиторів, на які не вистачило майна, визнали погашеними. Діяльність банку припинено станом на 1 липня 2025 року.
Чого вимагав вкладник від держави?
- 2 182 148,95 грн — суму несплаченого боргу як майнову шкоду;
- 945 679 грн інфляційних втрат;
- 196 465 грн — 3% річних;
- моральну шкоду (спочатку він просив 2,5 млн грн).
Чому суд відмовив у стягненні боргу?
Ключова думка постанови: визнати бездіяльність виконавців незаконною ще не означає довести шкоду. Треба показати причинний зв’язок — що гроші пропали саме через конкретні дії виконавців, а не через банкрутство банку. Цього в справі не встановили.
Інфляційні втрати і 3% річних за статтею 625 Цивільного кодексу — це відповідальність боржника за прострочку. Боржником був банк, а не виконавча служба, тож перекладати ці нарахування на державу суд не став.
За що все ж присудили 50 000 грн?
За надмірно довге виконання рішення через неправомірні дії виконавців. Вкладник роками писав скарги й вигравав їх, і суди визнали, що це завдало йому душевних страждань. 50 000 грн Верховний Суд визнав достатньою сумою.
Чи стосується це сьогоднішніх вкладників?
Прямо — ні, але урок важливий: суму понад державну гарантію повернути з банку-банкрута дуже складно. Зараз державні гарантії для вкладників ширші.
З 13 квітня 2022 року Фонд гарантування вкладів відшкодовує вклади фізичних осіб і ФОП у повному розмірі, разом із процентами, за винятками, передбаченими законом. Ця гарантія діє весь воєнний стан і три місяці після його завершення. Потім гарантована сума становитиме щонайменше 600 000 грн на одного вкладника в одному банку.
Не гарантуються, зокрема, гроші, передані банку в довірче управління, і вклади в банківських металах. За даними Мінфіну, станом на 31 жовтня у Фонду було 62,7 млрд грн доступних коштів, а в жовтні він виплатив вкладникам ліквідованих банків 1,6 млн грн.
Приклад розрахунку: 900 000 грн в одному банку
Поки діє повна гарантія, уся сума захищена. Але після завершення воєнного стану й трьох місяців перехідного періоду картина зміниться:
| Як лежать гроші | Гарантовано | Під ризиком |
|---|---|---|
| 900 000 грн в одному банку | 600 000 грн | 300 000 грн |
| По 450 000 грн у двох банках | 900 000 грн | 0 грн |
Ліміт рахується разом із процентами, тому з великим депозитом варто залишати запас. Надійність банків НБУ оцінює щороку — про результати стрес-тестування ми писали в матеріалі про надійність банків.
Що робити, якщо банк не повертає вклад?
- Подайте банку письмову вимогу про повернення і збережіть копію з відміткою.
- Якщо банк зволікає, напишіть звернення до Національного банку.
- Якщо банк ліквідують, гарантовану суму Фонд виплачує через Дію, онлайн-сервіси або відділення банків-агентів.
- Суму понад гарантію заявляйте як кредиторську вимогу у строк, вказаний в оголошенні Фонду про ліквідацію банку.
Якщо рахунок арештували за борги, діють окремі правила — їх ми пояснювали в тексті про автоматичне зняття арешту з рахунку. У складних випадках варто звернутися до юриста.
Матеріал не є фінансовою чи юридичною порадою.
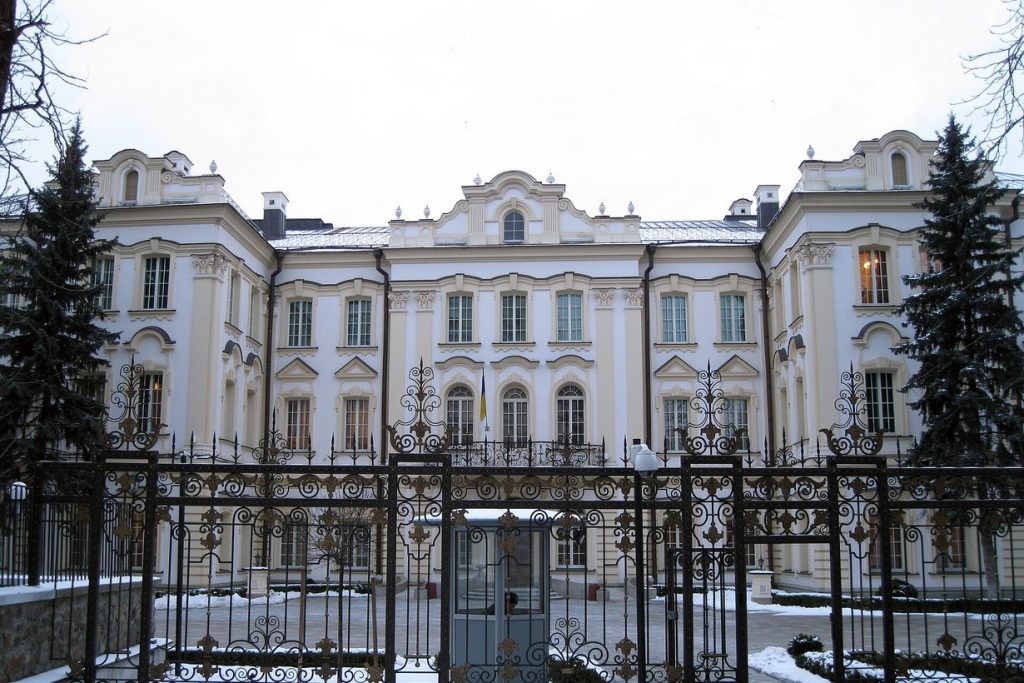
Фото: будівля Верховного Суду в Києві (Кловський палац), архівне фото. Leonst / Wikimedia Commons, CC BY-SA 3.0, commons.wikimedia.org.
Схожі новини